Digitalizarea accelerată, integrarea finanțării direct în procesul de vânzare și presiunea tot mai mare asupra valorilor reziduale schimbă piața europeană de leasing. Pentru companii, miza începe să fie mai mare decât obținerea unei finanțări: găsirea bunului potrivit și finanțarea lui tind să devină un singur proces.
Piața de leasing traversează una dintre cele mai interesante perioade din ultimii ani. Nu neapărat pentru că produsul financiar se schimbă fundamental, ci pentru că se schimbă locul pe care leasingul îl ocupă în procesul de achiziție.
Câteva evoluții recente din România și Europa indică aceeași direcție: finanțarea se apropie tot mai mult de bun, procesele devin digitale, producătorii și dealerii integrează soluții financiare în oferta comercială, iar tehnologia începe să lege într-un singur flux clientul, furnizorul și finanțatorul.
De la zile la minute
Un semnal relevant vine chiar din România.
BCR Leasing a lansat recent LeaseYou, o platformă de leasing financiar 100% online. Potrivit companiei, aprobarea poate fi obținută în aproximativ nouă minute, iar procesul digital integrează etapele care urmează finanțării, inclusiv contractarea, asigurarea și plata furnizorului.
Dincolo de cifre, importantă este schimbarea de perspectivă. Digitalizarea leasingului nu mai înseamnă doar înlocuirea unor documente pe hârtie cu formulare online. Viteza și simplitatea procesului încep să devină caracteristici ale produsului financiar. Pentru un antreprenor care cumpără o mașină, un camion sau un utilaj, diferența dintre câteva zile și câteva minute poate conta aproape la fel de mult ca diferența dintre două oferte financiare.
Finanțarea se mută lângă bun
În paralel, granița dintre vânzarea unui activ și finanțarea lui devine tot mai puțin vizibilă. Un exemplu relevant este extinderea în România a soluțiilor CNH Capital și IVECO CAPITAL, prin parteneriatul dintre BNP Paribas Leasing Solutions, CNH și Iveco Group. Sunt vizate segmente în care valoarea investițiilor este importantă: utilaje agricole, echipamente pentru construcții și vehicule comerciale.
Modelul spune multe despre direcția pieței. În loc ca un client să aleagă un utilaj și să înceapă ulterior, separat, căutarea unei finanțări, soluția financiară este adusă cât mai aproape de momentul achiziției. Producătorul, dealerul și finanțatorul devin componente ale aceluiași ecosistem comercial. Pentru industrii precum agricultura, construcțiile sau transporturile, logica este cu atât mai puternică. Un camion, un tractor sau un excavator nu reprezintă doar un activ în bilanț. Este un bun care trebuie să genereze venit.
În consecință, întrebarea clientului se schimbă din „Cât costă utilajul?” în „Cum îl pot pune la lucru în condiții financiare sustenabile?”
Industria auto merge în aceeași direcție
Aceeași tendință este vizibilă și în strategia producătorilor auto care încearcă să câștige rapid cotă de piață în Europa. BYD, de exemplu, dezvoltă relații cu dealeri, bănci și companii de leasing pentru a face finanțarea cât mai accesibilă în momentul achiziției.
Este o evoluție firească. Pe o piață în care automobilele au devenit mai scumpe, iar tranziția către electric schimbă tehnologia într-un ritm rapid, disponibilitatea finanțării poate influența direct decizia de cumpărare. Un automobil competitiv ca preț și tehnologie nu este suficient dacă procesul prin care clientul ajunge să îl achiziționeze este complicat.
Finanțarea devine astfel parte din produs, nu doar metoda prin care produsul este plătit.
Noua problemă a leasingului: cât va valora mașina peste patru ani?
Există însă și o altă față a transformării.
Valoarea reziduală a vehiculelor devine o variabilă tot mai dificil de anticipat, în special în cazul automobilelor electrice. Analize recente asupra marilor companii europene de leasing operațional atrag atenția asupra riscului reprezentat de evoluția prețurilor vehiculelor second-hand, într-o perioadă în care industria trebuie să gestioneze și volume importante de refinanțare.
Pentru leasingul operațional, problema este fundamentală. Modelul economic presupune estimarea valorii pe care vehiculul o va avea la finalul contractului. Dacă această valoare scade mai repede decât s-a anticipat, diferența poate afecta direct profitabilitatea finanțatorului.
Vehiculele electrice complică ecuația. Bateriile evoluează, autonomia crește, vitezele de încărcare se îmbunătățesc, iar producătorii lansează modele noi într-un ritm greu de imaginat în industria auto tradițională. O mașină electrică performantă astăzi poate concura peste câțiva ani cu un model nou care oferă autonomie mai mare, încărcare mai rapidă și un preț mai mic.
Această evoluție poate pune presiune asupra valorilor reziduale. Dar poate crea, în același timp, o nouă piață.
Următorul val: leasingul mașinilor electrice rulate?
Pe măsură ce primele volume importante de vehicule electrice ajung la finalul contractelor inițiale, tot mai multe astfel de mașini intră pe piața second-hand. În Marea Britanie, de exemplu, leasingul automobilelor electrice rulate a înregistrat creșteri puternice. Fenomenul poate deveni relevant și pentru alte piețe europene.
Pentru un client care nu dorește să plătească prețul unui EV nou, un automobil electric de doi sau trei ani poate oferi un raport foarte bun între tehnologie, cost și utilizare. Pentru industria de leasing, aceasta înseamnă apariția unei „a doua vieți financiare” a vehiculului: o mașină care a încheiat primul ciclu de leasing poate deveni activul unui nou contract.
Clientul nu caută, de fapt, un leasing
Toate aceste evoluții duc către o concluzie mai amplă. Clientul nu pornește dimineața cu dorința de a cumpăra un produs financiar. Are nevoie de trei autoutilitare. De un excavator. De un tractor. De o mașină pentru echipa de vânzări. Sau de o flotă nouă.
Leasingul este instrumentul prin care acea nevoie devine investiție.
Din această perspectivă, modelul tradițional – clientul caută bunul, negociază cu dealerul, apoi caută finanțatorul, compară ofertele și gestionează separat documentele – începe să pară fragmentat. Alternativa este un proces integrat în care bunul, furnizorul și finanțarea sunt conectate de la început. Este zona în care marketplace-urile, brokerii de leasing, dealerii, finanțatorii și soluțiile de embedded finance încep să se întâlnească.
Inteligența artificială poate schimba și interfața
Următorul pas ar putea fi eliminarea unei alte bariere: complexitatea. Un antreprenor nu ar trebui să cunoască formule financiare pentru a afla dacă își permite un utilaj de 80.000 de euro. Ar trebui să poată spune simplu ce caută, ce buget are și cum intenționează să utilizeze bunul. Un asistent bazat pe inteligență artificială poate transforma această conversație într-o căutare de bunuri, comparații, simulări și, ulterior, într-o solicitare de finanțare.
În acest scenariu, AI nu înlocuiește finanțatorul și nici consultantul. Reduce distanța dintre nevoia clientului și soluția financiară.
De la finanțarea bunului la finanțarea achiziției
Aceasta este probabil schimbarea care merită urmărită cel mai atent în următorii ani. Prima etapă a digitalizării leasingului a însemnat mutarea proceselor online.
Următoarea etapă pare să fie integrarea lor. În locul unui traseu format din mai multe procese separate – căutarea bunului, alegerea furnizorului, negocierea prețului, căutarea finanțării, asigurarea și contractarea – clientul va avea tot mai des acces la un singur ecosistem.
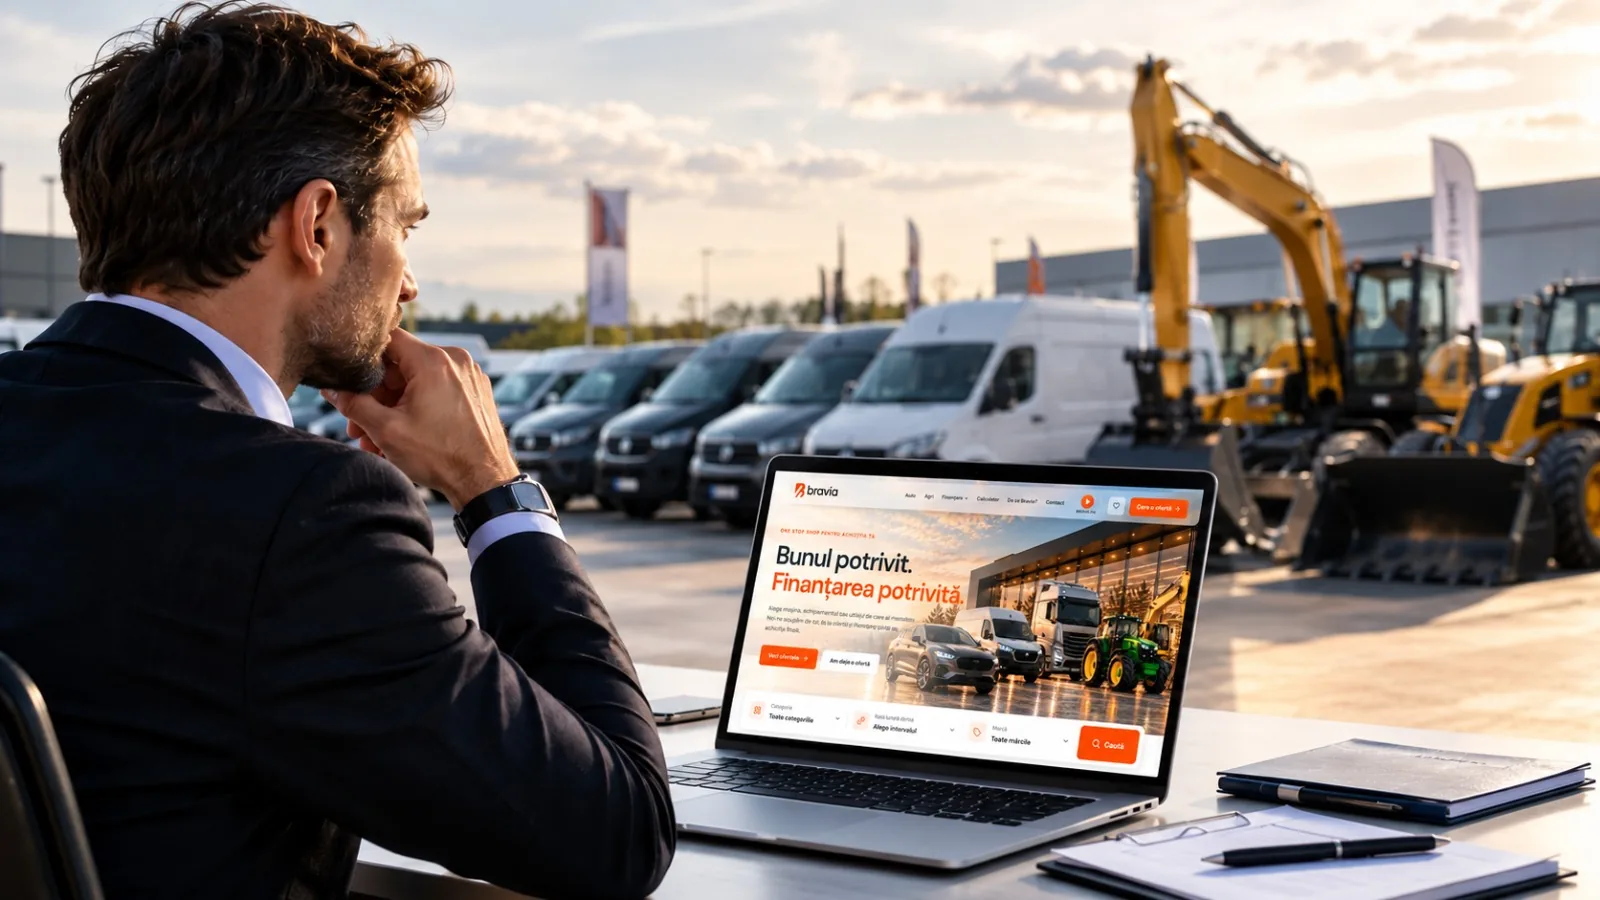
Este și logica pe care construim Bravia.
Platforma reunește automobile, vehicule comerciale, utilaje și echipamente disponibile prin dealeri și furnizori parteneri cu accesul la soluții de finanțare, simulări și suport până la achiziția finală.
Aura, colega digitală Bravia, adaugă peste această infrastructură o interfață conversațională: clientul poate începe prin a spune pur și simplu ce caută.
Nu este o schimbare doar de tehnologie.
Este o schimbare a întrebării de la care începe întregul proces.
În loc de „De unde iau leasing?”, întrebarea devine:
„De ce bun am nevoie și care este cea mai potrivită variantă pentru a-l finanța?”
Iar aceasta ar putea defini următoarea etapă a pieței de leasing.
Bravia – Bunul potrivit. Finanțarea potrivită.